
La Secretaría Anticorrupción y Buen Gobierno detectó incumplimientos normativos en una muestra del padrón estatal y ahora revisará expedientes, contratos y domicilios para determinar si las empresas observadas tuvieron relación con el Gobierno de Tamaulipas.
La revisión al padrón de proveedores del Gobierno de Tamaulipas entró en una nueva etapa. La Secretaría Anticorrupción y Buen Gobierno detectó incumplimientos en los requisitos de registro de al menos 19 proveedores y ahora se dispone a revisar sus expedientes para establecer si, además de las inconsistencias administrativas, tuvieron contratos con dependencias estatales.
La titular de la dependencia, Norma Angélica Pedraza Melo, explicó que la primera fase de la auditoría se concentró en verificar que las empresas cumplieran con los requisitos establecidos por la normatividad. Entre los aspectos revisados están la actividad económica registrada ante el SAT, el cumplimiento de obligaciones fiscales y la situación ante el IMSS e Infonavit.
Hasta ahora, la autoridad ha hablado de incumplimientos normativos, pero no ha determinado públicamente que estos casos constituyan actos de corrupción ni ha confirmado que los proveedores observados hayan recibido recursos públicos.
La siguiente pregunta: ¿tuvieron contratos?
El siguiente paso será revisar los expedientes de los 19 proveedores identificados.
Pedraza Melo confirmó que esa revisión permitirá conocer si las empresas señaladas llegaron a establecer relaciones contractuales con alguna dependencia del Gobierno estatal y, en su caso, bajo qué condiciones.
La distinción es importante: que un proveedor presente inconsistencias en su registro no significa por sí mismo que haya recibido contratos o pagos del Gobierno de Tamaulipas. Esa posible relación deberá establecerse mediante el análisis documental que realizará Anticorrupción.
La dependencia también prevé ampliar las verificaciones mediante visitas físicas a los domicilios registrados por las empresas, con el propósito de comprobar que la información proporcionada corresponda con la realidad.
Finanzas asegura que no hay adeudos
Mientras Anticorrupción profundiza en la revisión, la Secretaría de Finanzas sostiene que el Gobierno estatal no mantiene deuda ni pasivos con sus proveedores correspondientes al ejercicio fiscal 2026.
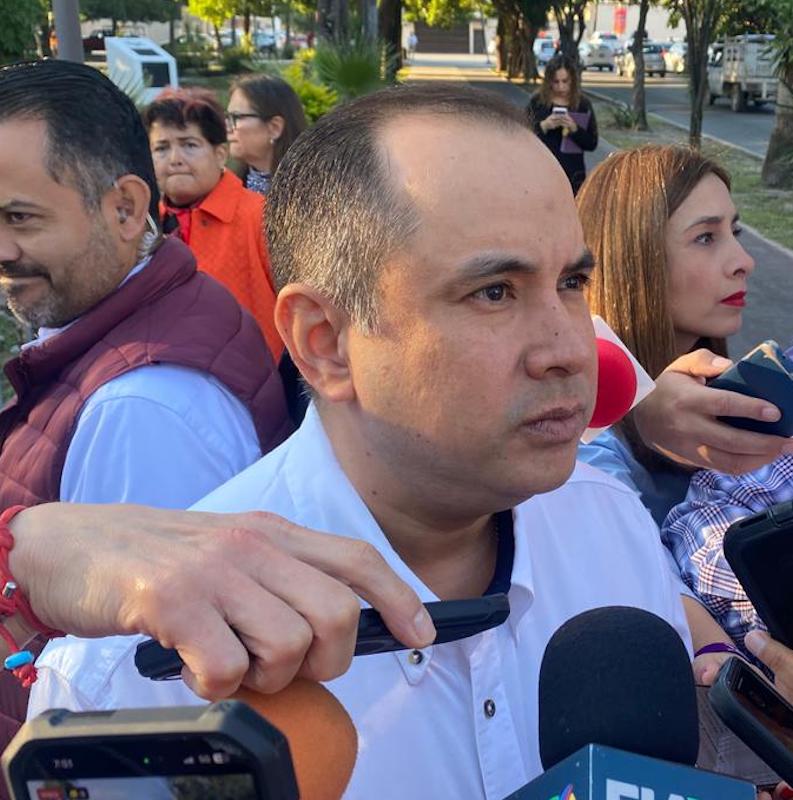
El secretario Carlos Irán Ramírez González aseguró que los pagos se realizan dentro de un plazo máximo de 30 días, siempre que los expedientes cumplan con la normatividad.
“No, pues en este ejercicio fiscal no tenemos deuda ni pasivos con los proveedores”, afirmó el funcionario. También señaló que los pagos pueden realizarse en 30 días o incluso en un plazo menor.
Según Ramírez González, la instrucción del gobernador Américo Villarreal Anaya es mantener los pagos dentro de ese periodo y procesarlos cuando la documentación requerida se encuentre en regla.
Un padrón bajo la lupa
La auditoría no parte de la revisión de todo el padrón estatal, sino de una muestra de proveedores. Los 19 casos identificados representan el grupo que, hasta ahora, ha presentado situaciones que requieren una revisión más profunda.
Los proveedores pertenecen a diferentes actividades, entre ellas suministro de materiales y prestación de servicios. La revisión busca determinar si cumplen con las condiciones necesarias para formar parte del padrón y, posteriormente, si existen elementos que ameriten revisar sus relaciones contractuales con el Gobierno.
El procedimiento adquiere relevancia porque, además de comprobar documentos, Anticorrupción anunció que avanzará hacia verificaciones físicas de domicilios y establecimientos.
El caso que puso el tema bajo los reflectores
La revisión cobró mayor notoriedad después de los cuestionamientos públicos relacionados con un proveedor vinculado con una adquisición cercana a 7 millones de pesos en papelería para la Secretaría de Seguridad Pública, cuyo domicilio fue señalado durante entrevistas como correspondiente a una farmacia.
La Secretaría Anticorrupción y Buen Gobierno no confirmó una irregularidad específica en ese caso. Pedraza Melo explicó que precisamente las auditorías y verificaciones permitirán determinar si existen inconsistencias que deban ser investigadas.
Por ello, el resultado de la segunda etapa será determinante para conocer si las anomalías detectadas se limitaron al cumplimiento de requisitos administrativos o si existen elementos relacionados con procesos de contratación pública que requieran una revisión adicional.
Expedientes, contratos y domicilios
El cruce de información será ahora la pieza central de la auditoría.
Por un lado, Finanzas sostiene que los proveedores cuyos expedientes cumplen con la normatividad reciben sus pagos dentro del plazo establecido. Por otro, Anticorrupción revisará los documentos de los proveedores observados para determinar si tuvieron contratos con dependencias estatales y verificará físicamente la información registrada.
Por ahora, la investigación ha identificado incumplimientos normativos en 19 proveedores, pero aún está pendiente determinar qué empresas tuvieron contratos, qué servicios o productos proporcionaron y si existieron pagos con recursos públicos.
La siguiente fase de la auditoría será la que permita pasar de las inconsistencias detectadas en el papel a una revisión más amplia de contratos, domicilios y operaciones, para establecer con precisión el alcance de los hallazgos.