
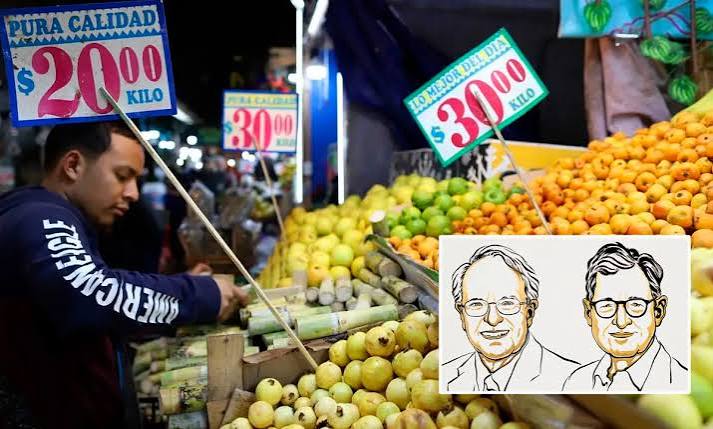
Robert E. Hall y Michael Woodford contribuyeron al desarrollo de herramientas teóricas para comprender cómo las decisiones de los bancos centrales influyen en el consumo, la inversión, la producción y la inflación, explicó Violeta Mireya Rodríguez del Villar, investigadora de la UNAM.
Ciudad de México.— ¿Por qué aumentar las tasas de interés puede ayudar a controlar la inflación y, al mismo tiempo, afectar el consumo, la producción y el empleo? Una parte de la respuesta se encuentra en los modelos económicos desarrollados por Robert E. Hall y Michael Woodford, ganadores del Premio Nobel de Economía 2026, cuyas aportaciones permiten analizar cómo reaccionan los hogares y las empresas ante las decisiones de política monetaria.
Así lo explicó Violeta Mireya Rodríguez del Villar, investigadora del Instituto de Investigaciones Económicas de la Universidad Nacional Autónoma de México (UNAM), quien destacó que el trabajo de ambos economistas estadounidenses ha contribuido a comprender los efectos reales de las medidas adoptadas por los bancos centrales.
Sus investigaciones han sido relevantes para el desarrollo de la macroeconomía neokeynesiana moderna, una corriente que incorpora los fundamentos microeconómicos y las expectativas sobre el futuro para explicar cómo las políticas monetaria y fiscal pueden influir en las decisiones de consumo e inversión, así como en los niveles de producción.
“Sus aportes son fundamentales”, señaló la académica, adscrita a la Unidad de Estudios Hacendarios y del Sector Público.
Las decisiones de consumo dependen del futuro
Uno de los principales aportes asociados con Robert E. Hall es el análisis de cómo las expectativas sobre los ingresos futuros influyen en las decisiones de gasto de las personas.
De acuerdo con Rodríguez del Villar, para entender el impacto de la política monetaria no basta con observar los cambios en las tasas de interés: también es necesario considerar cómo los hogares distribuyen sus recursos y toman decisiones de consumo a lo largo del tiempo.
Esto significa que las familias no necesariamente modifican sus compras de manera inmediata cuando el banco central encarece el crédito. Sus decisiones también dependen de factores como la expectativa de conservar sus ingresos, su situación financiera y la forma en que anticipan sus condiciones económicas futuras.
La investigadora explicó que los planteamientos de Hall ayudan a cuestionar las interpretaciones que atribuyen a las tasas de interés un efecto automático sobre el consumo y la inflación, sin considerar las decisiones de los agentes económicos.
En la práctica, el comportamiento de los hogares es una pieza importante para evaluar la efectividad de las medidas monetarias y comprender por qué sus resultados pueden variar.
Por qué subir las tasas de interés no reduce los precios de inmediato
Las aportaciones de Michael Woodford permiten profundizar en otro aspecto fundamental: la relación entre las decisiones de los bancos centrales, las expectativas de los agentes económicos y la evolución de los precios.
Según Rodríguez del Villar, Woodford desarrolló un marco teórico que ayuda a explicar cómo los cambios en las tasas de interés pueden repercutir en la inflación y la actividad económica, tomando en cuenta que los precios no se ajustan de manera instantánea.
Cuando un banco central aumenta las tasas, el crédito puede encarecerse y el consumo y la inversión pueden desacelerarse. Sin embargo, las empresas no siempre pueden modificar sus precios de inmediato, debido a contratos, costos de ajuste y otras condiciones de operación.
Esta rigidez provoca que los efectos de la política monetaria se distribuyan a lo largo del tiempo. Algunas empresas pueden reducir su producción cuando disminuye la demanda, lo que eventualmente puede repercutir en el empleo y la actividad económica.
Por ello, combatir la inflación puede implicar costos económicos que los responsables de la política monetaria deben considerar al tomar sus decisiones.
Reglas para calibrar las tasas y controlar la inflación
Otra contribución destacada por la especialista es el desarrollo de herramientas teóricas que permiten estudiar cómo deben ajustarse las tasas de interés para mantener la inflación dentro de los objetivos establecidos por los bancos centrales.
Los modelos vinculados con Woodford incorporan el papel de las expectativas de los hogares y las empresas, así como la manera en que los cambios de política se transmiten al conjunto de la economía.
Esto ayuda a los responsables de la política monetaria a evaluar no solo cuánto modificar las tasas, sino también cómo pueden reaccionar los distintos sectores ante esas decisiones.
La importancia de estos planteamientos radica en que la política monetaria no opera de forma aislada: sus resultados dependen de las expectativas, las decisiones de consumo e inversión y las condiciones que enfrentan las empresas para ajustar sus precios y niveles de producción.
El reto: reconocer que cada hogar reacciona de manera distinta
Pese a los avances de estos modelos, la investigación económica continúa explorando una cuestión central: las medidas monetarias no afectan a todos por igual.
Rodríguez del Villar señaló que una de las líneas de investigación actuales consiste en analizar las respuestas diferenciadas de los hogares y las empresas ante los cambios en las tasas de interés.
Por ejemplo, una familia que necesita recurrir al crédito puede experimentar consecuencias distintas de otra que dispone de ahorros. Del mismo modo, una empresa muy endeudada puede reaccionar de manera diferente a otra que cuenta con mayores recursos propios.
La especialista consideró que es necesario profundizar en estas diferencias para que los modelos reflejen con mayor precisión el comportamiento de los consumidores y las empresas frente a las decisiones de los bancos centrales.
“La agenda de investigación está abierta para detallar el resultado general de modo que refleje mejor las respuestas heterogéneas de los consumidores y los hogares frente a los cambios de tasas de interés que implementa el banco central”, afirmó.
Las aportaciones de Hall y Woodford permiten comprender que controlar la inflación no consiste únicamente en modificar una tasa de referencia. También exige estudiar cómo las expectativas y las decisiones cotidianas de millones de personas y empresas se traducen en cambios en el consumo, la producción y el empleo.