
La biometría facial se suma a los mecanismos de identificación para determinadas operaciones presenciales, principalmente en cuentas de nivel 3 y 4. Aunque busca reforzar la seguridad bancaria, especialistas advierten que su eficacia dependerá de los controles tecnológicos y la protección de los datos personales.
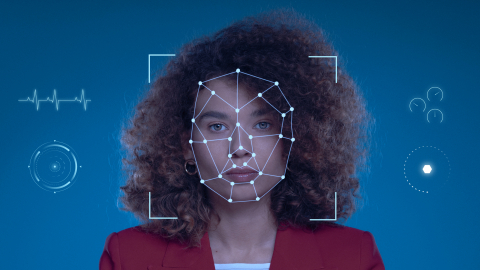
Los bancos en México comienzan a incorporar el reconocimiento facial como una herramienta adicional para verificar la identidad de sus clientes en sucursales. La tecnología busca fortalecer la seguridad de las operaciones presenciales; sin embargo, su implementación también plantea nuevos desafíos ante el crecimiento de los fraudes digitales, los deepfakes y el robo de identidad.
El cambio deriva de una modificación de la Comisión Nacional Bancaria y de Valores (CNBV) a la Circular Única de Bancos, que incluye expresamente la biometría facial como una alternativa para autenticar a los usuarios en determinadas operaciones.
De acuerdo con la información publicada por EL CEO, la disposición contempla cuentas de nivel 3 y 4, por lo que no implica que todos los clientes deban utilizar reconocimiento facial para cualquier trámite o movimiento bancario.
Especialistas consultados por ese medio consideran que esta tecnología puede añadir una capa de protección, siempre que se combine con otros mecanismos de autenticación y existan medidas adecuadas para resguardar la información biométrica.
¿Cómo funcionará el reconocimiento facial en los bancos?
La biometría facial permite comprobar la identidad de una persona mediante el análisis de características y patrones de su rostro, que posteriormente se comparan con los registros asociados a su identidad.
Con la actualización normativa, las instituciones financieras pueden recurrir a este mecanismo para verificar a sus clientes durante ciertas operaciones presenciales, de acuerdo con los procedimientos establecidos para cada servicio.
Fabián Fabela, director de Product Marketing en Sovos, explicó que esta incorporación no significa que desaparezcan los demás controles de seguridad, sino que se suma una herramienta a los procedimientos de autenticación existentes.
Por su parte, Adolfo Loera, fundador de Biometría Aplicada, señaló que los sistemas especializados analizan características y medidas faciales para realizar la comparación, en lugar de limitarse a reconocer la apariencia general de una persona.
Por ello, dependiendo de la operación y de las políticas de cada banco, los usuarios podrían seguir necesitando documentos oficiales, contraseñas u otros mecanismos de validación.
¿Es más segura que la huella digital o el reconocimiento de voz?
Los métodos biométricos presentan diferentes características y vulnerabilidades. Según los especialistas citados por EL CEO, la voz puede ser particularmente susceptible a la clonación mediante herramientas de inteligencia artificial, mientras que la huella dactilar y el rostro enfrentan otros niveles de complejidad para su reproducción fraudulenta.
Sin embargo, esto no significa que el reconocimiento facial sea infalible. Su eficacia depende de la tecnología empleada, los mecanismos de autenticación complementarios, la protección de las bases de datos y la capacidad para identificar intentos de suplantación.
En consecuencia, la biometría facial debe entenderse como una medida adicional de seguridad y no como una garantía absoluta contra los fraudes bancarios.
Deepfakes: la amenaza que preocupa a las instituciones financieras
Uno de los principales desafíos para los bancos es el crecimiento de los fraudes que utilizan inteligencia artificial para imitar la identidad de otras personas.
Los deepfakes permiten crear o manipular imágenes, videos y audios con el propósito de reproducir la apariencia o la voz de alguien. Estas herramientas pueden utilizarse para engañar a sistemas de identificación, suplantar a clientes y cometer robos de identidad.
De acuerdo con el informe de fraude de identidad de Sumsub citado por EL CEO, los casos de deepfakes en México aumentaron 484 por ciento durante 2025 respecto al año anterior. Con ese incremento, el país ocupó el segundo lugar en América Latina, detrás de Guatemala, donde el crecimiento reportado fue de 500 por ciento.
Fabián Fabela advirtió que el acceso cada vez más sencillo a herramientas de inteligencia artificial ha reducido algunas de las barreras para realizar intentos de suplantación. También señaló que una parte importante de estos fraudes está relacionada con la clonación de voz.
El reto para las instituciones financieras será distinguir entre un cliente que realiza legítimamente una operación y una identidad digital creada o manipulada mediante recursos tecnológicos.
Pruebas de vida para evitar la suplantación
Entre las medidas que pueden reforzar la verificación biométrica se encuentran las llamadas pruebas de vida, diseñadas para comprobar que la persona frente a la cámara está físicamente presente y no se trata de una fotografía, un video reproducido o una imagen generada artificialmente.
Dependiendo del sistema, estos procedimientos pueden solicitar movimientos, gestos o acciones específicas. La tecnología analiza la interacción para determinar si existe una respuesta en tiempo real.
Adolfo Loera destacó la utilidad de estas herramientas para reducir los riesgos de suplantación y consideró importante que las instituciones financieras las incorporen junto con sus sistemas de reconocimiento facial.
No obstante, estos mecanismos también deben actualizarse constantemente, debido a que las técnicas para generar contenido sintético evolucionan y pueden volverse más sofisticadas.
¿Qué ocurre con los datos personales de los clientes?
El uso de información biométrica implica responsabilidades adicionales para los bancos, pues se trata de datos personales que requieren protección especial.
Las instituciones deben establecer procedimientos para recopilar, utilizar, almacenar y proteger esta información conforme a las disposiciones legales aplicables. Esto incluye controles internos, restricciones de acceso a los registros y medidas para prevenir filtraciones o usos indebidos.
Además de las obligaciones de los bancos, los usuarios deben mantener precauciones al compartir información personal. Es recomendable realizar cualquier actualización de datos únicamente mediante los canales oficiales de la institución y desconfiar de llamadas, mensajes o enlaces que soliciten fotografías, videos, contraseñas o información confidencial.
¿El reconocimiento facial pone en riesgo el dinero de los clientes?
La incorporación de esta tecnología no significa, por sí misma, que los recursos de los usuarios estén en peligro. Su finalidad es reforzar los procedimientos de identificación y dificultar que una persona ajena pueda hacerse pasar por el titular de una cuenta.
Sin embargo, ningún sistema de autenticación elimina por completo la posibilidad de fraude. La seguridad también depende de la protección de los registros biométricos, la actualización de las herramientas tecnológicas y la capacidad de respuesta de las instituciones ante nuevas modalidades de suplantación.
Así, el reconocimiento facial abre una nueva etapa en los mecanismos de seguridad bancaria en México: mientras las instituciones buscan fortalecer la identificación de sus clientes, también deberán adaptar sus sistemas para enfrentar las amenazas que surgen del desarrollo acelerado de la inteligencia artificial.