
La producción manufacturera retrocedió en septiembre, presionada principalmente por la contracción del equipo de transporte. Mientras la industria automotriz enfrenta menores volúmenes de fabricación, sectores como electrónicos, maquinaria y equipo mantienen tasas de crecimiento, aunque su peso todavía es insuficiente para compensar la caída.
La industria manufacturera mexicana atraviesa un comportamiento desigual. Mientras el sector automotriz registra una contracción que arrastra los resultados generales, otras ramas, como la fabricación de equipo de cómputo, electrónicos y maquinaria, mantienen un desempeño positivo.
De acuerdo con cifras del Instituto Nacional de Estadística y Geografía (INEGI), la producción manufacturera cayó 4.8 por ciento en septiembre respecto a agosto, con cifras desestacionalizadas. Se trata de un retroceso considerable que, sin embargo, requiere analizarse a partir del comportamiento de los meses previos y las diferencias entre las actividades industriales.
Agosto había registrado un crecimiento mensual de 2.2 por ciento, por lo que, al comparar septiembre con julio, la disminución fue de 2.7 por ciento.
Además, el Indicador Mensual de la Actividad Industrial del INEGI reportó una caída de 1.7 por ciento en las manufacturas durante septiembre. En contraste, el empleo mostró variaciones menores: el personal ocupado disminuyó 0.1 por ciento y las horas trabajadas, 0.2 por ciento.
Esta diferencia entre la contracción de la producción y la estabilidad relativa del empleo apunta a que el retroceso pudo concentrarse en determinadas plantas y ramas industriales, en lugar de representar una paralización generalizada del sector.
La industria automotriz concentra buena parte de la caída
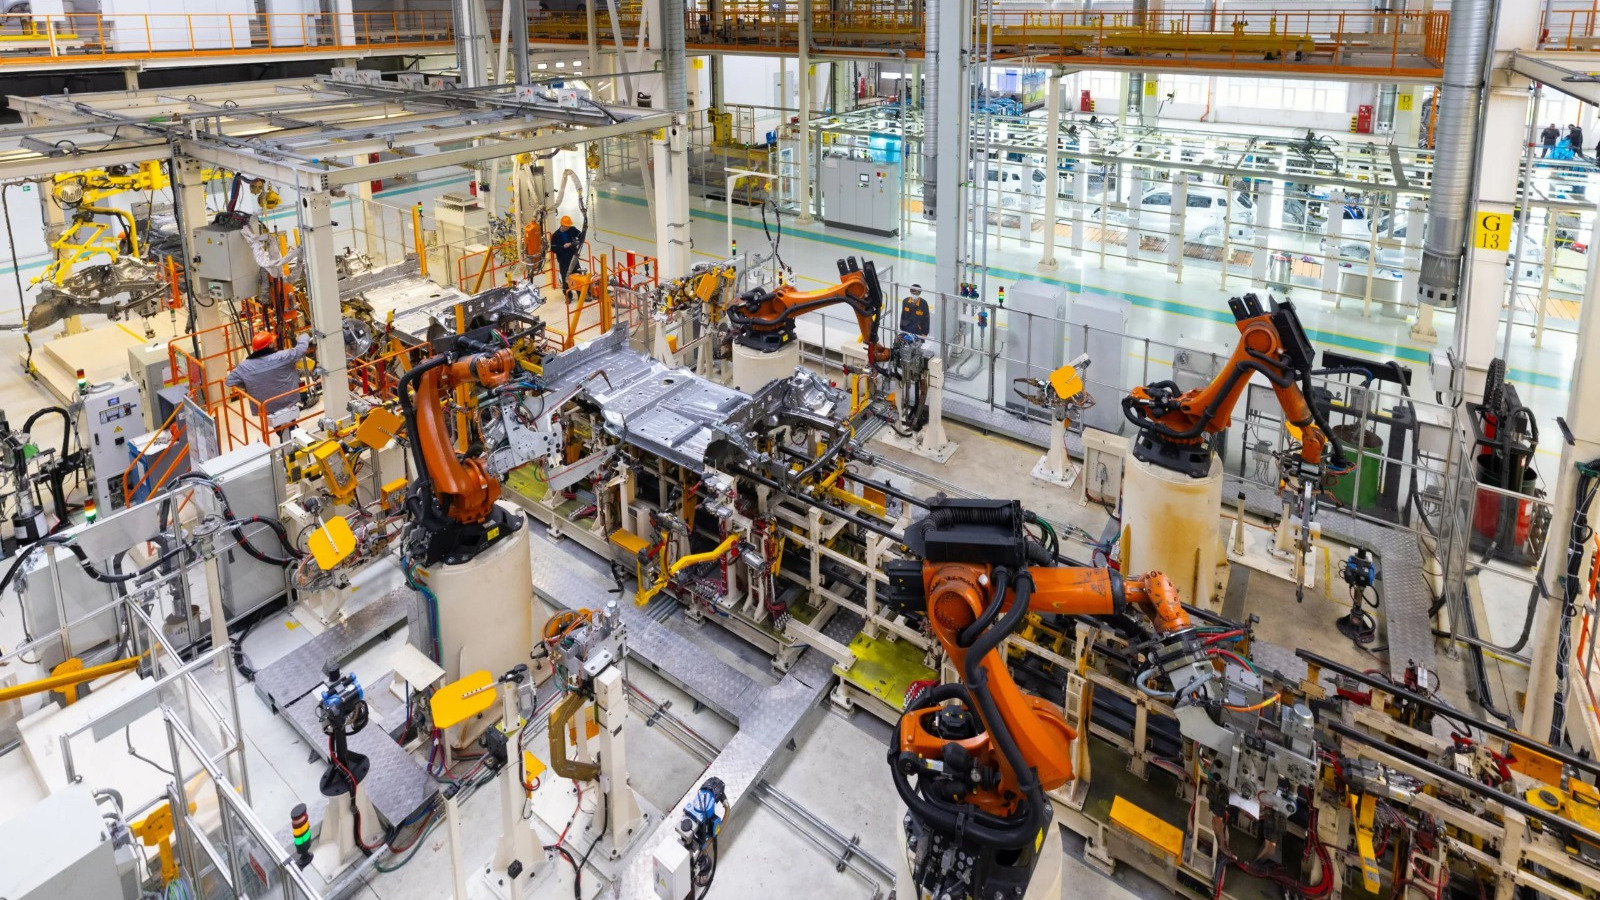
Uno de los factores que más influyó en el resultado fue la fabricación de equipo de transporte, actividad que representa cerca del 31 por ciento del valor de la producción manufacturera, de acuerdo con la encuesta anual del sector.
En septiembre, esta rama registró una disminución anual de 4.9 por ciento. Por su peso dentro de la industria, su contracción restó alrededor de 1.5 puntos porcentuales al resultado manufacturero, que descendió 1.4 por ciento en la comparación anual considerada en el análisis.
De esta manera, sin el efecto del equipo de transporte, la manufactura habría registrado un crecimiento estimado de entre 0.2 y 0.4 por ciento.
El deterioro también se refleja en las cifras de producción automotriz. El INEGI contabilizó en septiembre 301 mil 803 vehículos ligeros, una reducción de 15.1 por ciento frente al mismo mes del año anterior. Fue el volumen mensual más bajo desde 2021, mientras que el acumulado de enero a septiembre mostró una disminución de 2.4 por ciento.
General Motors y Nissan concentraron, según el análisis, alrededor del 70 por ciento de las unidades que dejaron de producirse. Entre los factores señalados se encuentran los ajustes en las operaciones de General Motors en Ramos Arizpe, la menor demanda de vehículos eléctricos en Estados Unidos y el cierre de plantas de Nissan. A estas condiciones se suman los efectos de los aranceles.
Electrónicos y maquinaria mantienen el crecimiento
En el otro extremo se encuentran las ramas manufactureras que continúan avanzando. La fabricación de equipo de cómputo y electrónicos registró un crecimiento anual de 7 por ciento, mientras que maquinaria y equipo aumentó 5 por ciento. Las industrias química y de metálicas básicas avanzaron 2 por ciento cada una.
En total, 11 de las 21 ramas manufactureras incrementaron su producción.
Sin embargo, el crecimiento de estas actividades todavía no tiene el peso suficiente para compensar el retroceso del sector automotor. Las ramas que avanzaron aportaron en conjunto menos de 0.7 puntos porcentuales, mientras que el equipo de transporte restó alrededor de 1.5 puntos.
Aunque los sectores de electrónicos y maquinaria muestran tasas de crecimiento relevantes, representan menos del 3 por ciento del valor de producción considerado en la encuesta, por lo que su contribución al resultado general sigue siendo limitada.
En cambio, industrias como la química y las metálicas básicas, pese a registrar incrementos más moderados, tienen una participación mayor y, por tanto, un impacto más significativo en el comportamiento agregado.
Cabe precisar que estas ponderaciones corresponden al valor de producción medido por las encuestas del INEGI. Si se considera el valor de las exportaciones, la importancia del equipo electrónico es mayor, por lo que su relevancia para la economía mexicana no queda reflejada completamente en esa medición.
El mercado interno también muestra debilidad
La manufactura enfrenta un tercer desafío relacionado con las actividades orientadas principalmente al mercado interno.
La industria alimentaria, que representa casi 17 por ciento del sector, disminuyó 0.8 por ciento. También retrocedieron las prendas de vestir, con una caída de 5.5 por ciento; los muebles, 4.7 por ciento, y la impresión, 4.1 por ciento.
En conjunto, estas actividades restaron cerca de una cuarta parte de punto porcentual al resultado, lo que refleja la falta de dinamismo de algunos segmentos del consumo interno.
Analistas anticipan un cierre industrial desigual
Las instituciones financieras coinciden en que la manufactura enfrenta dificultades, aunque sus perspectivas sobre los próximos meses presentan diferencias.
Actinver señaló que 16 de las 21 ramas manufactureras retrocedieron frente a agosto. Entre las mayores disminuciones destacó el equipo de transporte, mientras que los electrónicos registraron una baja mensual de 2.1 por ciento, la primera después de seis meses de avances.
Banco Base consideró que el resultado representa una señal desfavorable para el cierre del año, aunque todavía no es suficiente para hablar de un cambio de tendencia. Su análisis mantiene como factor favorable la fortaleza de la economía estadounidense.
Banorte, por su parte, identificó oportunidades de crecimiento en la demanda de insumos para las industrias vinculadas con nuevas tecnologías. Monex adoptó una perspectiva más cautelosa al advertir que todavía no se observa una recuperación generalizada y que el impulso podría provenir principalmente de las exportaciones manufactureras no automotrices.
Los analistas de Coppel también señalaron que la desaceleración alcanzó a las actividades orientadas al mercado interno, mientras que Banamex destacó que el indicador de pedidos manufactureros se ubicó en 49.1 puntos durante septiembre, nivel que se encuentra en zona de contracción.
El desafío para 2027
El comportamiento de septiembre confirma que la manufactura mexicana avanza a dos velocidades: una industria automotriz que pierde fuerza y otras actividades que mantienen un crecimiento, aunque con una participación todavía reducida en el valor total de la producción.
Mientras la fabricación de vehículos no logre estabilizarse, el dinamismo de los electrónicos y la maquinaria difícilmente podrá compensar por sí solo el retroceso de las grandes armadoras.
El reto hacia 2027 será fortalecer las ramas manufactureras que muestran capacidad de expansión y conseguir que su contribución tenga un peso mayor en la actividad industrial. De ello dependerá, en buena medida, que el desempeño del sector deje de estar condicionado por los resultados de unas cuantas empresas automotrices.